Cómo presentar una reclamación por lesiones tras un accidente en Alemania
Tras un accidente que causa lesiones, el camino hacia una indemnización en el derecho alemán depende de quién es responsable, qué pérdidas pueden reclamarse y cuán bien se documentan. Este artículo explica los elementos principales de una reclamación.
Por Equipo editorial de Reef - Rechtsanwälte Publicado Lectura de 8 min
Determinación de la responsabilidad y la culpa
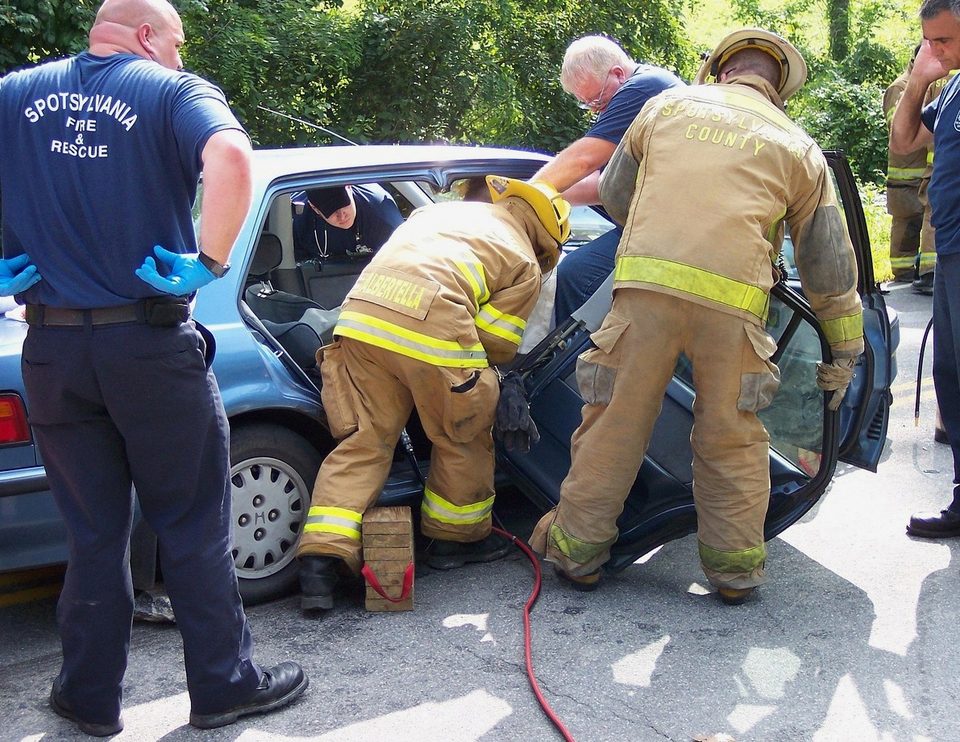
En el derecho alemán, una reclamación de indemnización exige, por regla general, que otra parte haya actuado de forma ilícita o negligente y que esa conducta haya causado la lesión. La responsabilidad es, por tanto, el punto de partida de cualquier caso de lesiones personales. Deberá demostrar qué sucedió, quién incumplió un deber de diligencia y cómo ese incumplimiento provocó directamente el daño sufrido. Los accidentes de tráfico, los incidentes laborales y las caídas en locales inseguros plantean cuestiones de culpa distintas.
La culpa se valora comparando la conducta de las partes con lo que habría hecho una persona razonablemente diligente en la misma situación. Los tribunales alemanes examinan las normas de tráfico, las reglamentaciones de seguridad, las obligaciones contractuales y los deberes generales de evitar daños a terceros. En algunos casos la responsabilidad es objetiva, lo que significa que el titular de un vehículo a motor puede responder aun sin negligencia probada, con sujeción a límites legales y excepciones. La responsabilidad compartida también puede reducir el importe que se recupera.
Establecer el nexo causal es igualmente importante. La lesión debe ser consecuencia del hecho en cuestión, y no de una afección ajena o de un incidente posterior. Con frecuencia se recurre a dictámenes médicos, reconstrucciones del accidente y testimonios de testigos para vincular la acción con el daño. Las lagunas en esta cadena pueden debilitar una reclamación que de otro modo sería sólida, por lo que conviene registrar las circunstancias con cuidado desde el principio.
Categorías de daños indemnizables
La indemnización con arreglo al derecho alemán puede cubrir varias categorías de perjuicio. Los gastos de tratamiento médico, que incluyen estancias hospitalarias, medicamentos, rehabilitación y ayudas necesarias, suelen ser reclamables cuando son razonables y guardan relación con la lesión. La pérdida de ingresos, tanto por el período de incapacidad como por una eventual reducción duradera de la capacidad de obtener ingresos, es otro elemento central de muchas reclamaciones. También pueden tenerse en cuenta los gastos de desplazamiento a los tratamientos y de ayuda doméstica que no puede realizar usted mismo.
El daño no patrimonial, conocido habitualmente como indemnización por dolor y sufrimiento, está reconocido en el derecho alemán y el tribunal lo valora atendiendo a la naturaleza y duración de las lesiones. Las secuelas permanentes, las desfiguraciones y la reducción de la calidad de vida pueden aumentar esta partida. Cuando la lesión afecta al futuro, las reclamaciones pueden incluir los costes previsibles de cuidados o de adaptación de la vivienda. El alcance preciso depende en gran medida de los hechos y de lo que la persona lesionada pueda probar.
Conviene distinguir entre los perjuicios ya producidos y los que se prevén en el futuro, pues suelen calcularse y acreditarse de forma distinta. Los perjuicios futuros requieren normalmente pronósticos médicos y alguna estimación de la duración de sus efectos. Llevar una lista clara de cada gasto y de cada día de trabajo perdido, incluso los pequeños, ayuda a garantizar que no se pase por alto nada relevante a la hora de valorar la reclamación.
- Gastos médicos y de rehabilitación
- Pérdida de ingresos durante el período de incapacidad
- Reducción futura de la capacidad de obtener ingresos
- Cuidados necesarios, ayuda doméstica y gastos de desplazamiento
- Indemnización por dolor, sufrimiento y secuelas permanentes
Documentación de lesiones y perjuicios
Una documentación exhaustiva es a menudo la diferencia entre una reclamación que prospera y otra que se estanca. Los historiales médicos, los informes de alta, los diagnósticos y las notas de fisioterapia muestran la naturaleza y la evolución de la lesión. Acudir a las citas de seguimiento y seguir las indicaciones médicas también es importante, porque las interrupciones del tratamiento pueden utilizarse para cuestionar la gravedad del daño. Guardar copias de todo lo que reciba es una costumbre prudente desde el inicio.
Más allá de la prueba médica, conviene registrar las circunstancias del accidente mientras aún están frescas en la memoria. Son valiosos las fotografías del lugar, de los daños del vehículo y de las lesiones visibles, los datos de contacto de los testigos y cualquier atestado policial. Un relato escrito de lo ocurrido, redactado poco después del suceso, puede ayudar a evitar incoherencias posteriores. Los recibos, las nóminas y las confirmaciones del empleador sobre las ausencias respaldan la parte económica de la reclamación.
Un diario personal que describa las limitaciones diarias, el nivel de dolor y las actividades que ya no puede realizar también puede ser útil. Ofrece una imagen más clara del impacto cotidiano de la lesión que las notas médicas por sí solas. Estos registros deben ser fácticos y precisos, sin exageraciones, porque la otra parte los examinará de cerca. Organizar las pruebas en un solo lugar desde el principio facilita considerablemente la valoración posterior.
Intervención de las aseguradoras y ofertas de acuerdo
Las aseguradoras raramente aceptan una reclamación tal como se presenta, y la primera oferta suele reflejar su propia valoración y no la magnitud total de sus perjuicios. Antes de aceptar nada, revise lo propuesto y compruebe si cubre el tratamiento médico futuro, las pérdidas de ingresos a lo largo del tiempo y cualquier efecto a largo plazo que quizá aún no sea visible. Un acuerdo suele ser definitivo, por lo que solo debería firmarse cuando su estado se haya estabilizado o su evolución probable esté razonablemente clara. El silencio de la aseguradora no equivale a una aceptación, y usted tiene derecho a pedir la justificación de cualquier cifra que reciba.
No se sienta presionado a responder con prisa a las llamadas telefónicas de la aseguradora de la otra parte. Las declaraciones hechas de forma informal pueden utilizarse después para discutir la causa o la extensión de su lesión, por lo que conviene que las conversaciones sean factuales y breves. La correspondencia por escrito le proporciona un registro y tiempo para revisar cada punto. Si no está seguro de si una oferta es justa, es prudente que sea revisada antes de responder, porque el coste de una decisión precipitada puede ser mucho mayor que el de una decisión meditada.
Reúna todas las cartas, correos electrónicos y ofertas en un solo lugar, anotando la fecha en que los recibió y cualquier plazo que mencionen. Cuando una oferta indique un plazo para responder, anótelo en su calendario de inmediato para que nada venza por descuido. Compare cada propuesta con las pruebas médicas y las pérdidas económicas que ya ha documentado. Lo más prudente es responder por escrito, pidiendo aclaraciones sobre lo que no entienda y reservándose su postura sobre el resto hasta tener el panorama completo.
Plazos para presentar reclamaciones
Las aseguradoras suelen hacer ofertas tempranas antes de disponer de todo el historial médico, lo que puede dejar a los lesionados con una indemnización insuficiente. Una primera oferta puede presentarse como definitiva, pero la legislación alemana permite, por regla general, revisar la reclamación cuando aparezcan más adelante nuevas consecuencias de la lesión. Sea cauteloso al firmar renuncias generales que excluyan todas las reclamaciones futuras, ya que esa redacción puede cerrar el paso a indemnizaciones que todavía no pudo prever. Pregunte expresamente si la renuncia abarca daños desconocidos o futuros antes de aceptar nada.
Los acuerdos justos suelen reflejar el pronóstico médico, los costes del tratamiento, la pérdida de ingresos y el sufrimiento no económico. A veces se ofrecen pagos parciales a cuenta, sin que suponga renuncia a nada, y pueden ayudar a cubrir gastos inmediatos mientras se evalúa el resto de la reclamación. Lea con atención las condiciones de estos pagos, pues podrían estar vinculados a exigencias sobre futuras negociaciones o a la retirada de otras reclamaciones. Conocer estas condiciones de antemano evita sorpresas desagradables más adelante.
- No firme un acuerdo final mientras el tratamiento médico siga en curso
- Compruebe si la renuncia abarca consecuencias futuras e imprevistas
- Pida el cálculo en que se basa cada cifra ofrecida
- Conserve un registro por escrito de todo contacto con la aseguradora
Cuándo buscar asesoramiento legal formal
Las normas alemanas de prescripción para la mayoría de las reclamaciones por lesiones personales suelen fijar un plazo de tres años, pero este solo empieza a contar al final del año en que el perjudicado conoció la lesión y la identidad del responsable. Esto significa que el plazo no siempre se cuenta desde la fecha del accidente en sí. Como las normas contienen varias condiciones, es aconsejable no confiar en una estimación aproximada. Anote la fecha del accidente y la fecha en que tuvo conocimiento por primera vez del alcance completo del daño, y guarde estos registros en un lugar seguro.
Las negociaciones con una aseguradora no detienen automáticamente el cómputo del plazo, por lo que una discusión prolongada puede hacer que un plazo pase desapercibido y se acerque su vencimiento. Los procedimientos judiciales, los requerimientos formales y ciertos reconocimientos por escrito pueden afectar al modo en que transcurre el plazo, y las normas sobre interrupción y suspensión son muy técnicas. Si una reclamación puede estar cerca de prescribir, conviene tomar medidas para protegerla por escrito con suficiente antelación a la fecha límite. Actuar pronto mantiene abiertas sus opciones mientras se analiza el caso.
Busque asesoramiento legal formal cuando la responsabilidad sea discutida, cuando las lesiones sean graves o duraderas, o cuando una aseguradora rechace por completo su reclamación. Un abogado puede valorar si un acuerdo refleja el valor real de la reclamación y puede comunicarse con la otra parte para que usted no tenga que hacerlo. Los asuntos complejos que implican a varios responsables, varias aseguradoras o una incertidumbre médica persistente también se benefician de una revisión profesional. El asesoramiento temprano suele ser más valioso que la intervención tardía, porque las pruebas clave pueden perderse con el tiempo.
Antes de encargar el asunto a alguien, pregunte por su experiencia en casos de lesiones personales, cómo cobra sus honorarios y qué incluirá la primera consulta. Aclare si es posible que ya tenga derecho a un seguro de defensa jurídica, ya que muchas pólizas cubren este tipo de asesoramiento. Una primera revisión puede mostrar si merece la pena reclamar y cuáles son los siguientes pasos realistas. Elegir un apoyo que entienda y en el que confíe hace el proceso más claro en todo momento.
Puntos clave
-
Prescripción Por lo general, las reclamaciones deben presentarse dentro de un plazo determinado que depende de cuándo tuvo conocimiento de la lesión y del responsable, así que controle el plazo desde el principio.
-
Acuerdos No firme una renuncia definitiva antes de que su estado de salud esté claro, porque podría renunciar a indemnizaciones por consecuencias posteriores.
-
Ayuda jurídica Busque asesoramiento cuando la responsabilidad sea discutida, las lesiones sean graves o una aseguradora rechace la reclamación, especialmente antes de que se pierdan pruebas.
Fuentes
Este artículo ofrece información general y no sustituye el asesoramiento jurídico individual.